Jak zaplanować budżet domowy, który naprawdę się trzyma
Większość budżetów powstaje w styczniowym optymizmie i umiera w marcu. Ratunkiem nie jest większa dyscyplina, lecz budżet zbudowany na twoich prawdziwych liczbach, z zapasem wpisanym od początku. Oto pełna metoda oraz to, jak aplikacja budżetowa taka jak Summa prowadzi go za ciebie.
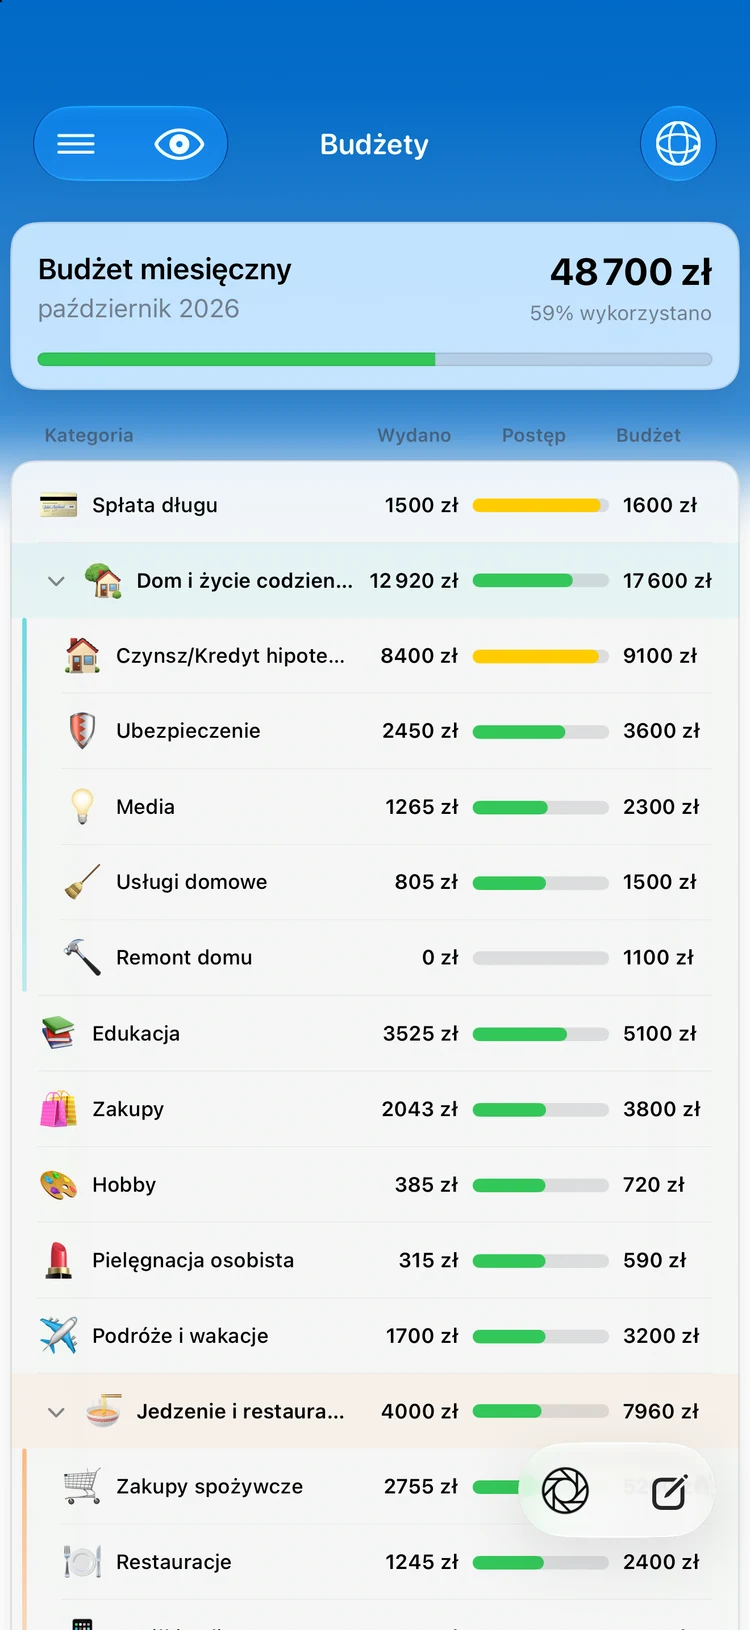
Zacznij od prawdziwych liczb, nie od szablonu
Zanim ustalisz choć jeden limit, potrzebujesz miesiąca prawdy: co naprawdę wpływa, co naprawdę wypływa i dokąd. Zbierz transakcje z ostatnich 30 dni (przez połączenie z bankiem albo import CSV to w aplikacji Summa pięć minut pracy) i zsumuj je według kategorii. Ta baza to różnica między budżetem a listą życzeń.
Dopiero teraz sięgnij po schemat. Zasada 50/30/20 to uczciwy punkt wyjścia: około 50% dochodu netto na potrzeby, 30% na zachcianki, 20% na oszczędności i spłatę długów. Twój prawdziwy podział będzie inny (w miastach z wysokimi czynszami 50 pęka szybko) i to w porządku. Zasada jest kompasem, nie prawem; liczy się to, żeby znać swój faktyczny podział i wybrać kierunek, w którym go przesuwasz.
Budżet, który ignoruje twoją bazę, sypie się w kilka tygodni. Najpierw zmierz, potem tnij, jedną kategorię naraz.
Każdej kategorii limit, i trochę zapasu
Ustaw limity kategorii na swoich uczciwych średnich, minus niewielkie cięcie w jednej lub dwóch kategoriach, które świadomie chcesz ścisnąć. Ściskanie wszystkiego naraz to klasyczny sposób, w jaki budżety umierają. Budżet na zakupy spożywcze, który co miesiąc pobijasz o 5%, buduje nawyk; budżet na jedzenie ścięty z dnia na dzień o 40% buduje frustrację, i cichy powrót do starych przyzwyczajeń.
Potem dodaj element, którego brakuje większości budżetów: fundusze celowe na przewidywalne wydatki. Roczne ubezpieczenie, prezenty pod choinkę, przeglądy samochodu: to nie niespodzianki, tylko przewidywalne nieregularności. Podziel każdy roczny koszt przez dwanaście i odkładaj co miesiąc: OC za 1200 zł rocznie to 100 zł miesięcznie, i ani grudzień, ani miesiąc płatności nie wywracają już planu.
Śledź tempo, nie tylko sumy
Suma miesiąca mówi, co się stało; tempo mówi, co zaraz się stanie. Jeśli dziesiątego dnia kategoria jest wykorzystana w 60%, masz jeszcze dwadzieścia dni na korektę kursu. Dokładnie to pokazują kroczące budżety w aplikacji Summa, czyli zużycie każdej kategorii na tle postępu miesiąca, a prognoza przepływów wylicza saldo na koniec miesiąca z tego, co już zaplanowane, więc problemy zgłaszają się same i wcześnie.
Miesięczny przegląd
Budżet to cykl, nie dokument. Na zamknięcie każdego miesiąca poświęć kwadrans na trzy pytania: które kategorie pękły i czy zawinił limit czy nietypowy miesiąc? Oszczędności zeszły najpierw czy z resztek? I który jeden limit zmieniasz w przyszłym miesiącu?
Popraw, przenieś dalej, powtórz. Po trzech cyklach budżet przestaje być gorsetem i zaczyna działać jak kokpit, bo od tej pory opisuje cię trafnie, a drobne korekty to wszystko, czego kiedykolwiek potrzebuje.
Budżetu się nie ustala raz na zawsze; budżet się stroi. Kwadrans na koniec miesiąca to cały koszt utrzymania kontroli nad finansami.
Budżet, który prowadzi się sam
Summa zamienia tę metodę w oprogramowanie: automatyczne rejestrowanie transakcji, kroczące budżety kategorii, wykrywanie rachunków cyklicznych i prognoza tego, dokąd zmierza miesiąc. Wszystko prywatnie, z danymi na twoim urządzeniu. Do pobrania za darmo na iPhone'a i iPada.